SG (Société Générale) peut financer un investissement locatif en France grâce à plusieurs solutions immobilières, dont le prêt in fine Optis. Ce dernier peut intéresser un investisseur capable de préparer le remboursement du capital à l’échéance. Pour autant, ni la variété des offres ni un taux publié dans un exemple ne suffisent à désigner SG comme la meilleure banque : le choix dépend du projet, du profil de l’emprunteur et de propositions de crédit établies sur des bases équivalentes.
La démarche pertinente consiste à distinguer le fonctionnement du prêt, son coût intégral, les garanties demandées et le traitement des loyers attendus. C’est sur ces éléments qu’une offre SG peut être comparée à celles d’autres établissements, sans confondre mensualité basse et financement plus économique.
Pourquoi SG peut financer un investissement locatif
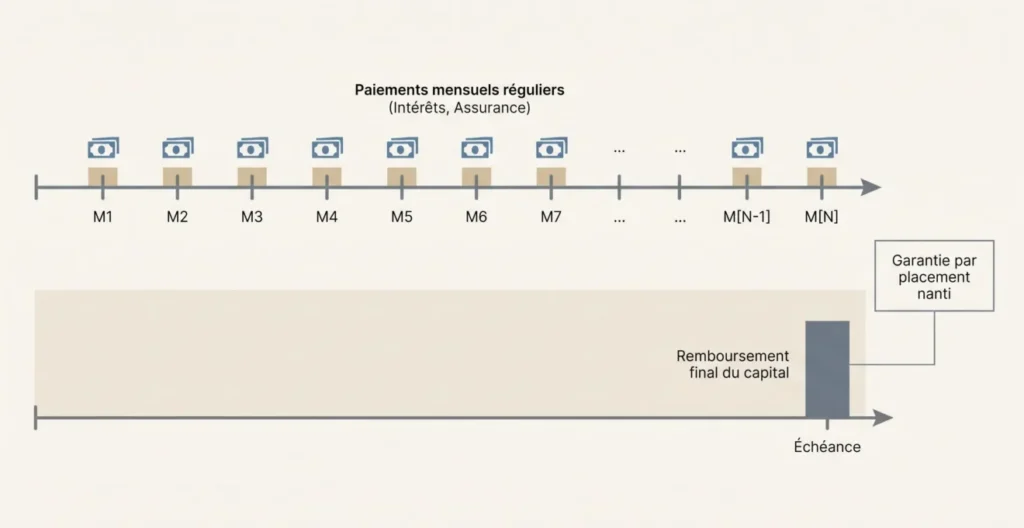
La principale spécificité à examiner est le prêt in fine Optis. Selon les conditions du prêt in fine Optis chez SG, l’emprunteur rembourse le capital en une seule fois à l’échéance, tandis que les intérêts sont acquittés pendant le prêt. Le montage s’accompagne d’un adossement à une assurance vie nantie, selon les conditions prévues par la banque.
Cette organisation modifie la trésorerie du propriétaire bailleur : le capital ne diminue pas progressivement comme dans un crédit amortissable classique. Elle implique donc de disposer, à la date prévue, des moyens de régler le capital restant dû. Le placement associé doit être étudié avec ses conditions, ses risques et son rôle exact dans la garantie ; sa valeur future ne doit pas être présumée suffisante.
SG documente aussi un prêt conventionné susceptible de financer certains projets locatifs, notamment sous condition que le logement constitue la résidence principale du locataire. Les conditions d’éligibilité du logement et de l’emprunteur doivent être étudiées pour le projet précis. Une documentation SG plus ancienne présente également le crédit immobilier amortissable à taux fixe comme option possible : elle ne permet pas, à elle seule, de confirmer les conditions commerciales actuelles.
Enfin, l’assurance emprunteur proposée par SG comporte, suivant les conditions du contrat, des garanties décès et perte totale et irréversible d’autonomie (PTIA). La quotité assurée, les exclusions et les modalités de prise en charge sont des points contractuels, non des caractéristiques identiques pour tous les dossiers.
Dans quel cas privilégier l’étude d’Optis ? Lorsque l’investisseur recherche volontairement un remboursement différé du capital et dispose d’une stratégie de restitution crédible. Pour celui qui souhaite réduire régulièrement sa dette, il faut d’abord demander une simulation amortissable comparable. Le choix dépend du coût et du risque, et non de la seule mensualité affichée.
Quelle banque choisir : comparer des offres équivalentes
SG n’est pas seule sur le marché du financement locatif. Le Crédit Agricole présente des solutions pour un investissement destiné à la location, soumises à l’étude de la caisse régionale. BNP Paribas présente des financements immobiliers à taux fixe et in fine, sous conditions. Ces propositions constituent des alternatives pertinentes à solliciter, mais leurs disponibilités et leurs conditions ne sont pas établies pour un emprunteur donné.
Voici les différences documentées et les paramètres à rendre identiques lors de la demande de financement :
| Banque | Solution documentée | Différence ou condition connue | Inconnue décisive pour ce projet |
|---|---|---|---|
| SG | Prêt in fine Optis ; prêt conventionné sous conditions | Capital remboursé à l’échéance et placement nanti pour Optis ; éligibilité du logement pour le prêt conventionné | Coût complet, garanties exactes et acceptation du dossier |
| Crédit Agricole | Financement destiné à l’investissement locatif | Conditions étudiées par la caisse régionale | Type de prêt effectivement proposé, coût complet et garanties |
| BNP Paribas | Prêts à taux fixe et in fine, selon le dossier | Type de remboursement à préciser dans la proposition | Coût complet, garanties et éligibilité au montage demandé |
Ce tableau identifie des types de financements, pas des offres tarifaires homogènes. La banque qui convient à un projet avec remboursement du capital au fil du temps ne sera pas nécessairement celle à retenir si l’on souhaite un in fine adossé à un placement.
Deux exemples publics montrent pourquoi il serait trompeur de classer les établissements à partir de leur seule valeur de TAEG :
- SG, prêt Optis : l’exemple figurant sur la page « Prêt in fine Optis : financez votre investissement locatif », daté du 1er mai 2025, présente un TAEG de 4,11 % pour 300 000 € sur 10 ans, dans les hypothèses publiées.
- BNP Paribas : l’exemple publié dans « Le crédit immobilier chez BNP Paribas », au 1er avril 2026, présente un TAEG de 4,206 % pour 200 000 € sur 20 ans, dans ses propres hypothèses.
Ces exemples publics portent sur des montants, durées, dates et mécanismes différents : leurs TAEG ne sont ni des devis individuels ni la preuve qu’une banque est moins chère pour votre investissement locatif.
Pour comparer réellement deux banques, demandez à chacune une simulation fondée sur le même prix d’acquisition, le même apport, la même durée, le même type de remboursement et des garanties et assurances mises à un périmètre comparable. Examinez ensuite le TAEG, le coût total du crédit, les frais, l’assurance, la garantie, les éventuelles possibilités de modulation et les conditions de remboursement anticipé. Pour aller plus loin, notre dossier sur la manière de comparer les taux immobiliers complète cette lecture, sous réserve de vérifier son actualité.
Endettement et revenus locatifs : les limites du dossier
Une offre de financement n’est pertinente que si le dossier passe également l’analyse de solvabilité. En France, les critères HCSF du crédit immobilier encadrent, en principe, le taux d’effort à 35 % maximum et la durée à 25 ans maximum, avec des exceptions et une marge de flexibilité réglementée pour les banques.
Le taux d’effort met les charges de remboursement en regard des revenus retenus selon les règles applicables. Pour un achat destiné à la location, les revenus locatifs peuvent être pris en considération dans l’analyse bancaire, mais ils ne remplacent pas une évaluation complète des ressources et des dettes. Leur montant retenu et leur traitement concret doivent apparaître dans l’étude de financement.
Respecter les limites réglementaires ne crée pas un droit au crédit. Une banque peut refuser le financement après examen du dossier. Il est donc utile d’évaluer la soutenabilité du projet avec les autres échéances en cours, les dépenses du bien et l’éventualité de périodes sans locataire, sans supposer que le loyer couvrira toujours la mensualité.
Quels documents vérifier avant de signer ?
Pour passer d’une présentation commerciale à une décision, demandez une simulation nominative et les pièces qui permettent de comprendre le montage proposé. Le même dossier de projet doit être communiqué aux banques consultées afin que les différences observées proviennent autant que possible des offres, et non des hypothèses choisies.
- Fiche d’information standardisée européenne (FISE) et simulation : confrontez le montant emprunté, la durée, le TAEG, les frais et le coût total. Si une composante manque ou repose sur une hypothèse différente, demandez sa clarification avant de comparer.
- Échéancier de remboursement : vérifiez ce qui est payé à chaque échéance et quel capital reste dû. Un échéancier amortissable ne doit pas être comparé sur la seule mensualité à un prêt in fine.
- Assurance et garantie : examinez les garanties, quotités, exclusions, coûts et documents contractuels associés au financement.
- En cas de prêt in fine : demandez les conditions du nantissement et un scénario de remboursement du capital précisant l’échéance, les ressources prévues et la part réellement disponible. Examinez le risque de baisse de valeur du placement : si les ressources projetées ne couvrent pas le capital dû, demandez comment combler l’écart avant de vous engager.
Une pièce cohérente avec les paramètres de l’offre permet de poursuivre l’analyse ; une pièce incomplète commande une demande complémentaire. Lorsqu’une condition reste inconnue, il est prématuré de considérer le risque comme maîtrisé. Pour un montage in fine, faire examiner les documents et la capacité de remboursement par un professionnel compétent peut aider à confronter les engagements aux ressources effectivement disponibles.
Quelle est la prochaine étape ?
Soumettez le même projet à SG et à au moins une autre banque, puis comparez leurs offres écrites à financement, garanties et assurance comparables. Le meilleur choix sera celui qui satisfait à la fois vos contraintes de solvabilité, votre stratégie de remboursement et votre appréciation du coût et du risque, pas celui qu’un exemple public affiche avec le TAEG le plus bas.